新着情報
NEWS
令和8年度 消費税改正のポイント(2割特例)
26.8.28
令和8年度の税制改正で、「2割特例」の廃止と免税事業者からの課税仕入に係る経過措置について改正がされましたので、それぞれの改正内容について解説します。
「2割特例」とは
令和5年10月1日以降インボイス制度が導入されるにあたり、従来の取扱いでは基準期間の課税売上高が1000万円未満の事業者でもインボイスを取得することによって消費税の申告義務が発生するようになりました。
インボイス制度により新たに課税事業者となる場合、原則課税、簡易課税のほか課税売上高に対する消費税の2割を消費税納税額とすることができる「2割特例」制度が導入されました。
「2割特例」の適用期間は令和5年10月1日から令和8年9月30日までとなっていました。
令和8年度の税制改正により、個人の課税事業者に限り、令和9年10年分の消費税申告についても適用期間が延長されることとなりました。ただし納税の割合が10%引き上げられ「3割特例」となりました。
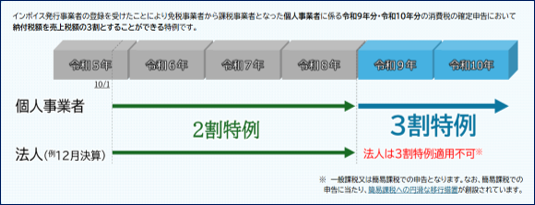
(出展:国税庁「令和8年度税制改正特集」より)
ここで気を付けないといけないのは、法人の課税事業者については令和8年9月30日でこの特例が終了するということです。
ただし、この特例の適用期間は令和8年9月30日を含む事業年度まで適用可能となっていますので、一般的な1年決算の場合では、令和8年9月1日~令和9年8月31日決算までは「2割特例」の適用があります。
令和8年4月1日から令和9年3月31日決算の場合、9月末までは2割特例が適用でき、10月1日以降は原則課税か簡易課税で申告しなければいけないのかと質問をされることがありますが、あくまで令和8年9月30日を含む課税期間は2割特例を使うことが可能ですので、ご安心下さい。
また、9月末決算の法人であれば令和7年10月1日から令和8年9月30日の会計期間を8月末決算に決算期変更すれば、もう1年2割特例を適用することは可能です。
| 区分 | 課税期間 | 月数 |
|---|---|---|
| 現在の課税期間 | 令和7年10月1日〜令和8年9月30日 | 12カ月 |
| 変更後の課税期間 | 令和7年10月1日〜令和8年8月31日 | 11カ月 |
| 翌期の課税期間 | 令和8年9月1日〜令和9年8月31日 | 12カ月 ★2割特例を適用可 |
ポラリス総合会計
代表税理士 石谷晃一